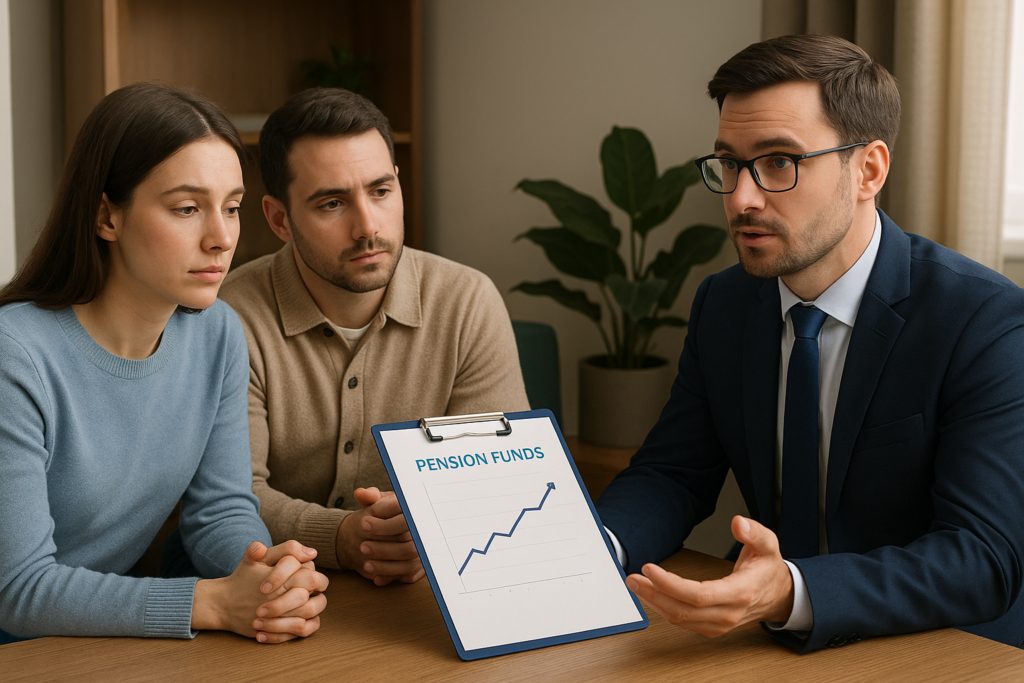
לאחרונה פגשתי זוג צעיר שהגיע אליי עם שאלה פשוטה לכאורה: איך לבחור את קרן הפנסיה המתאימה ביותר עבורם? הם סיפרו לי שהם מרגישים אבודים בין כל האפשרויות והמספרים, ולא יודעים איך להתחיל. זה הזכיר לי את הפעם הראשונה שנכנסתי לחנות יין גדולה — כל כך הרבה בקבוקים, כל אחד עם תווית שונה, ואני לא יודעת מה לבחור.
הבחירה בקרן פנסיה היא אחת ההחלטות החשובות ביותר שנעשה בחיים הפיננסיים שלנו. היא תשפיע על החיסכון הפנסיוני שלנו לטווח הארוך, ולכן חשוב להבין את הפרמטרים המרכזיים שמשפיעים על הבחירה.
עלויות ניהול קרנות פנסיה
אחד הגורמים המרכזיים שמשפיעים על החיסכון הפנסיוני הוא עלויות הניהול של הקרן. עלויות אלו כוללות דמי ניהול מהפקדות ודמי ניהול מהצבירה. דמי הניהול מהפקדות הם אחוז מסוים מההפקדות החודשיות שלנו לקרן, בעוד שדמי הניהול מהצבירה הם אחוז מהסכום הכולל שנצבר בקרן.
למרות שההבדלים באחוזים נראים קטנים, הם יכולים להשפיע באופן משמעותי על הסכום הסופי שנקבל בפרישה. לדוגמה, הבדל של 0.1% בדמי הניהול מהצבירה יכול להצטבר לעשרות אלפי שקלים לאורך השנים.
השפעת עלויות הניהול על החיסכון לטווח הארוך
כדי להבין את ההשפעה של עלויות הניהול, חשוב להסתכל על החיסכון הפנסיוני כמרתון ולא כספרינט. ככל שהזמן עובר, ההשפעה של עלויות הניהול מצטברת ויכולה להפוך למשמעותית מאוד. לכן, חשוב לבדוק את דמי הניהול של כל קרן פנסיה ולבחור את הקרן שמציעה את התנאים הטובים ביותר.
מה כדאי לעשות?
ראשית, חשוב לבדוק את דמי הניהול של הקרן הנוכחית שלכם ולראות אם יש מקום לשיפור. שנית, כדאי לבדוק האם דמי הניהול בקרן הם סבירים ביחס לצבירה בקרן. שימו לב, שהבחירה בקרן פנסיה אינה תלויה בלבד בדמי הניהול, היא תלויה בגורמים שונים נוספים. לא תמיד כדאי לעבור חברה על בסיס הטבת דמי ניהול.
החיים דינאמיים, ואי אפשר לדעת מה יהיה מחר. לכן, חשוב להיות מעודכנים ולבחון את הקרן שלכם מדי פעם כדי לוודא שהיא עדיין מתאימה לצרכים שלכם.
סוף השנה מתקרב, וזה הזמן לפנות אלי לבדיקת קרן הפנסיה שלכם.
מיכל פלג שמואלי, מתכננת פיננסית בכירה — CFP.
דיסקליימר: האמור הינו מידע כללי בלבד ואינו מהווה המלצה לביצוע פעולות כלשהן ו/או ייעוץ או שיווק פנסיוני/השקעות, ואינו מהווה תחליף לייעוץ מותאם אישית המתחשב בנתונים ובצרכים הייחודיים של כל אדם.